Startseite » Kaffeevollautomaten Vergleich » Wissen rund um Kaffeevollautomaten » Abschreibung Kaffeevollautomat, Nutzungsdauer, GWG und Buchung in SKR03 und SKR04
Die Abschreibung eines Kaffeevollautomaten hängt vom Kaufpreis ab. Bis 800 Euro netto lässt sich das Gerät in Deutschland als geringwertiges Wirtschaftsgut im Jahr der Anschaffung voll absetzen, teurere Geräte werden über ihre Nutzungsdauer verteilt. Miete und Leasing sind dagegen in der Regel laufender Aufwand. Dieser Ratgeber erklärt Nutzungsdauer, GWG-Grenze und Sammelposten, rechnet Beispiele durch und nennt Beispielkonten für SKR03 und SKR04. Die Einordnung im Einzelfall übernimmt Ihre Steuerberatung.
Ein Kaffeevollautomat, den ein Betrieb kauft und dauerhaft nutzt, gehört zum Anlagevermögen. Sein Anschaffungspreis wird deshalb nicht auf einmal als Aufwand gebucht, sondern über die Jahre der Nutzung verteilt. Das nennt man Absetzung für Abnutzung, kurz AfA oder Abschreibung. Maßgeblich sind die Anschaffungskosten ohne abziehbare Vorsteuer, dazu zählen auch Lieferung und Installation.
Für kleine Beträge gibt es Vereinfachungen. Geringwertige Wirtschaftsgüter und der Sammelposten erlauben es, den Aufwand sofort oder über fünf Jahre pauschal anzusetzen. Welche Regel Sie wählen, hängt vom Preis des Geräts und von Ihrer Buchhaltungspraxis ab. Welche Preisklassen im Markt üblich sind, zeigt der Ratgeber Kaffeevollautomat Kosten im Betrieb.
Die betriebsgewöhnliche Nutzungsdauer bestimmt, über wie viele Jahre die Anschaffungskosten verteilt werden. Das Bundesfinanzministerium veröffentlicht dafür AfA-Tabellen. Die allgemein verwendbare Tabelle gilt für Wirtschaftsgüter, die in vielen Branchen vorkommen, daneben gibt es branchenspezifische Tabellen. Die Tabellen sind Anhaltswerte der Finanzverwaltung, im Einzelfall kann eine kürzere Dauer begründet sein.
Ob Ihre Tabelle einen eigenen Eintrag für Kaffeevollautomaten nennt und welche Dauer dort steht, lassen Sie sich von Ihrer Steuerberatung bestätigen. Wir nennen hier bewusst keine feste Zahl, weil die Einordnung vom Gerät, vom Einsatz und von der Tabelle abhängt. Für die Rechenbeispiele unten nehmen wir fünf und acht Jahre als Annahme. Wie lange Geräte tatsächlich halten, erklärt der Ratgeber Lebensdauer eines Kaffeevollautomaten.
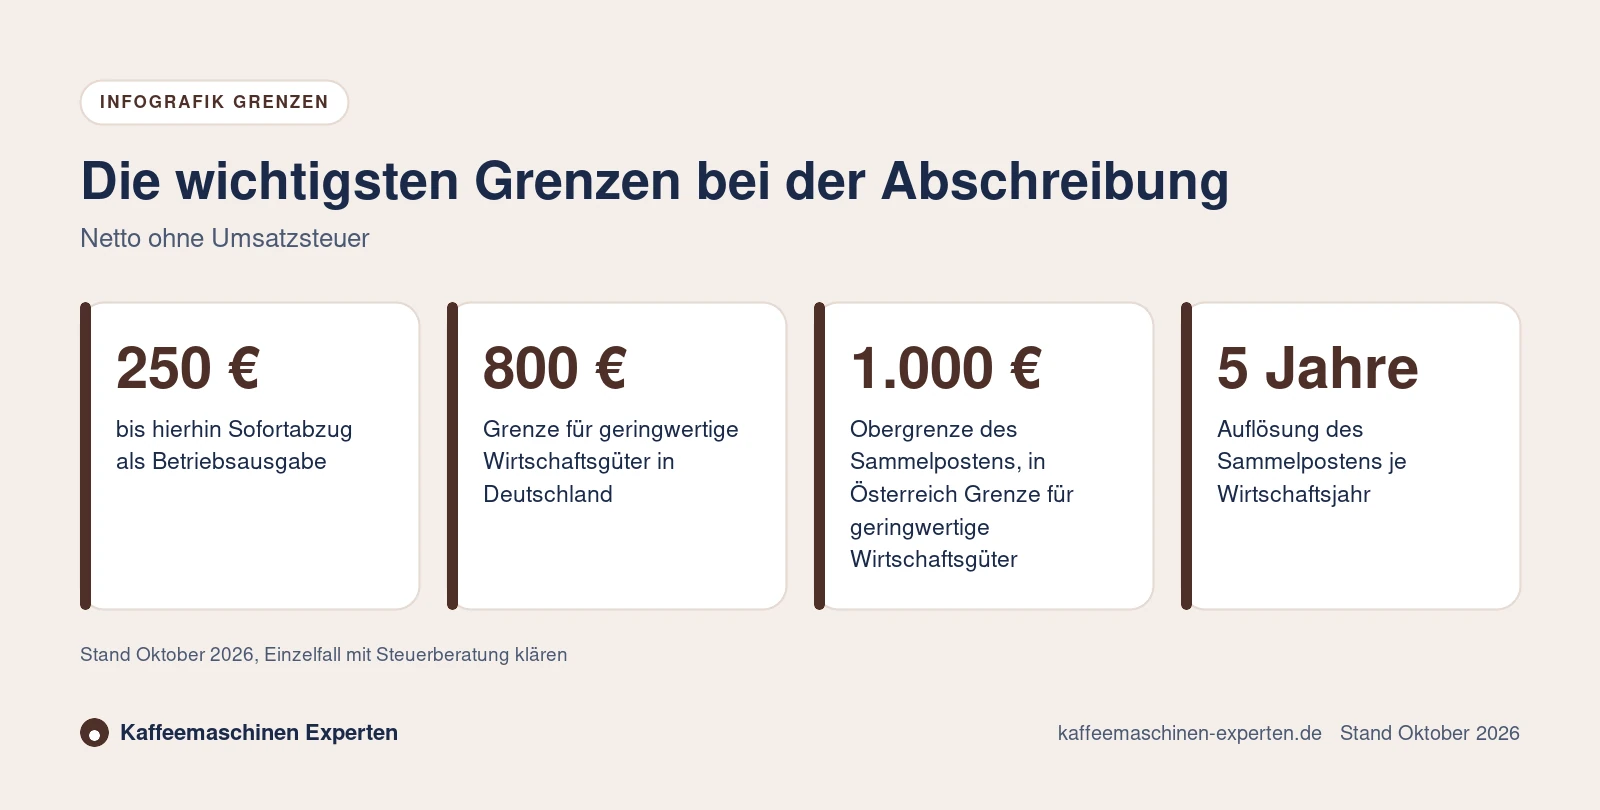
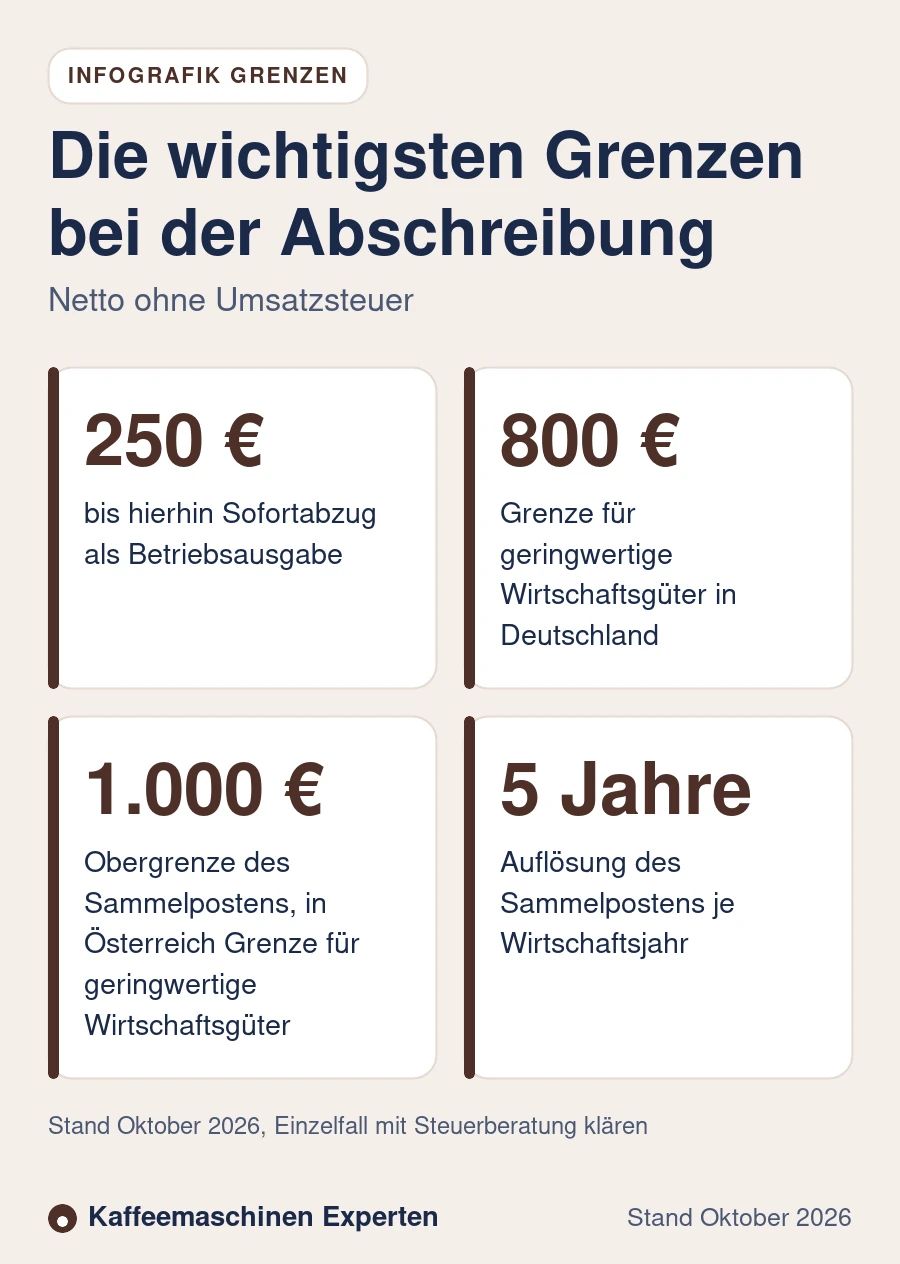
Für Geräte mit niedrigem Preis gelten nach dem Einkommensteuergesetz drei Stufen. Sie bestimmen sich nach den Anschaffungskosten ohne Umsatzsteuer, sofern Sie zum Vorsteuerabzug berechtigt sind.
| Anschaffungskosten netto | Behandlung in Deutschland | Folge für den Betrieb |
|---|---|---|
| bis 250 Euro | sofort als Betriebsausgabe | kein Anlagenverzeichnis nötig |
| über 250 bis 800 Euro | geringwertiges Wirtschaftsgut, Sofortabzug im Anschaffungsjahr | Aufzeichnung nötig, Wahlrecht je Wirtschaftsjahr |
| über 250 bis 1.000 Euro | alternativ Sammelposten, Auflösung über fünf Jahre | einheitlich für alle Güter dieser Spanne im Jahr |
| über 800 Euro, ohne Sammelposten | Abschreibung über die Nutzungsdauer | Eintrag im Anlageverzeichnis, monatsgenaue AfA |
Das Wahlrecht zwischen GWG und Sammelposten gilt einheitlich für alle Wirtschaftsgüter eines Jahres im jeweiligen Preisbereich. In Österreich liegt die Grenze für geringwertige Wirtschaftsgüter nach dem dortigen Einkommensteuergesetz bei 1.000 Euro. Die Grenzen können sich ändern, lassen Sie den aktuellen Stand deshalb von Ihrer Steuerberatung bestätigen. Wer ein günstiges Gerät plant, findet im Ratgeber Kaffeevollautomat unter 200 Euro Hinweise zum Einsatz im Betrieb.
Die folgenden Beispiele zeigen, wie sich die Regeln auswirken. Alle Werte sind Annahmen ohne Umsatzsteuer, die Nutzungsdauer wurde mit fünf und acht Jahren angesetzt. Der Kauf erfolgt jeweils im Oktober, die lineare Abschreibung läuft monatsgenau.
| Fall | Gerät und Regel | Aufwand im Anschaffungsjahr | Aufwand je Folgejahr |
|---|---|---|---|
| Kanzlei, kleines Gerät | 700 Euro, geringwertiges Wirtschaftsgut | 700 Euro sofort | keiner |
| Praxis, Sammelposten | 950 Euro, Sammelposten über fünf Jahre | 190 Euro | 190 Euro bis Jahr fünf |
| Büro, mittleres Gerät | 2.400 Euro, lineare AfA über fünf Jahre | 120 Euro für drei Monate | 480 Euro |
| Gastronomie, großes Gerät | 7.200 Euro, lineare AfA über acht Jahre | 225 Euro für drei Monate | 900 Euro |
Das Beispiel zeigt, dass der Zeitpunkt des Kaufs im Jahr zählt. Ein Gerät, das im Dezember angeschafft wird, erzeugt bei linearer AfA nur einen Monat Aufwand im ersten Jahr. Beim Sofortabzug oder Sammelposten entfällt dieser Effekt, der Sammelposten wird im Jahr der Bildung mit einem vollen Fünftel angesetzt. Mehr zur Frage, ob sich ein Gerät insgesamt rechnet, finden Sie im Ratgeber Lohnt sich ein Kaffeevollautomat.
Die Kontenrahmen SKR03 und SKR04 sind Standardkontenrahmen der Buchhaltung. Welche Konten Sie nutzen, hängt vom Rahmen und von der Einrichtung Ihrer Buchhaltung ab. Die folgenden Konten sind Beispiele aus den Standardrahmen und sollten mit Ihrem Kontenplan abgeglichen werden. Kauf und Aktivierung laufen über die Betriebs und Geschäftsausstattung, geringwertige Wirtschaftsgüter und der Sammelposten haben eigene Konten.
| Vorgang | SKR03, Beispiel | SKR04, Beispiel |
|---|---|---|
| Kaffeevollautomat über der GWG-Grenze | 0400 Betriebsausstattung oder 0410 Geschäftsausstattung | 0400 Betriebsausstattung oder 0410 Geschäftsausstattung |
| Geringwertiges Wirtschaftsgut aktivieren | 0480 Geringwertige Wirtschaftsgüter | 0670 Geringwertige Wirtschaftsgüter |
| Sofortabschreibung GWG | 4855 Sofortabschreibung GWG | 6260 Sofortabschreibung GWG |
| Sammelposten bilden | 0485 Wirtschaftsgüter über 250 bis 1.000 Euro | 0675 Sammelposten |
| Lineare Abschreibung | 4830 Abschreibungen auf Sachanlagen | 6220 Abschreibungen auf Sachanlagen |
| Leasingraten | 4810 Mietleasing | 6840 Mietleasing |
Prüfen Sie diese Zuordnung mit Ihrer Buchhaltung, denn Kontenpläne werden individuell angepasst. Wer Kaffee, Milch, Reinigungsmittel und Wasserfilter bucht, nutzt häufig ein Konto für sonstigen Betriebsbedarf, Beispiele sind 4980 in SKR03 und 6850 in SKR04.
Wer eine Kaffeemaschine in SKR03 buchen möchte, geht am besten in dieser Reihenfolge vor. Zuerst prüfen Sie, ob der Nettopreis über oder unter der Grenze für geringwertige Wirtschaftsgüter liegt. Dann entscheiden Sie, ob Sie das Gerät aktivieren, als GWG sofort abschreiben oder in den Sammelposten einstellen. Anschließend erfassen Sie die Rechnung mit dem Vorsteuerabzug und legen das Gerät im Anlageverzeichnis an, wenn es aktiviert wird.
Für die laufende Abschreibung buchen Sie monatlich oder zum Jahresende die lineare AfA auf das Aufwandskonto und das Anlagekonto. Bei einer Rückgabe oder Verschrottung buchen Sie den Restbuchwert aus. Wer das Gerät mietet oder least, bucht stattdessen die Rate als Aufwand und aktiviert nichts.
Mit dem Preisrechner sehen Sie die Korridore für Kauf, Miete und Leasing nach Tagesbedarf und können die steuerliche Wirkung mit Ihrer Beratung besprechen.
Mietraten sind Betriebsausgaben und werden im Monat der Zahlung gebucht. Beim Leasing gilt das in der Regel ebenfalls, wenn das Gerät steuerlich dem Leasinggeber zugerechnet wird. Das hängt von Grundlaufzeit, Kaufoption und Restwert ab. Bei Mietkauf oder Verträgen mit festem Eigentumsübergang kann das Gerät dagegen bei Ihnen zu aktivieren sein. Die Einordnung sollten Sie vor Vertragsabschluss mit Ihrer Steuerberatung klären.
Der Vorteil von Miete und Leasing liegt in der gleichmäßigen Belastung. Beim Kauf entsteht ein hoher Betrag im Anschaffungsjahr, dem nur ein Teil als Aufwand gegenübersteht. Mehr zu den Formen der Beschaffung erklärt der Ratgeber Kaufen, mieten oder leasen, Vertragspunkte beim Leasing zeigt der Beitrag Kaffeevollautomat leasen.
In Cafés, Restaurants und Hotels laufen Kaffeemaschinen deutlich länger und häufiger als im Büro. Die Finanzverwaltung stellt neben der allgemeinen Tabelle auch branchenspezifische Tabellen bereit. Ob für Ihr Gewerbe eine besondere Tabelle gilt, klärt Ihre Steuerberatung. Zudem kann die tatsächliche Nutzungsdauer bei hoher Auslastung kürzer sein als der Tabellenwert, was eine kürzere Abschreibung begründen kann.
Gastronomiegeräte mit mehr als 300 Tassen am Tag liegen im Marktkorridor bei etwa 9.000 bis 21.000 Euro Kauf oder etwa 260 bis 480 Euro Miete im Monat. Bei diesen Beträgen entfällt die GWG-Regel, die Abschreibung läuft über Jahre. Hinzu kommen Wartungsverträge, die als laufender Aufwand zu buchen sind. Mehr zur Gastronomie steht im Ratgeber Kaffeevollautomat Gastronomie mieten.
Wartung, Reparaturen und Reinigung sind laufender Aufwand und werden im Jahr der Zahlung gebucht. Größere Umbauten, die das Gerät wesentlich verbessern, können dagegen zu nachträglichen Anschaffungskosten führen, das ist bei Kaffeevollautomaten selten. Verlängerte Garantien und Wartungsverträge buchen Sie als Aufwand und, wenn sie im Voraus gezahlt werden, gegebenenfalls anteilig über einen Rechnungsabgrenzungsposten.
Welche Leistungen Garantie und Gewährleistung abdecken, erklärt der Ratgeber Garantie bei Kaffeevollautomaten.
Fehler entstehen meist durch Unklarheit über die Grenzen. Sie lassen sich mit wenigen Prüfpunkten vermeiden.
Im Zweifel hilft ein kurzes Gespräch mit der Steuerberatung vor dem Kauf, denn es entscheidet über Zeitpunkt, Vertragsform und Buchung.
Geräte bis 800 Euro netto können in Deutschland als geringwertiges Wirtschaftsgut im Anschaffungsjahr voll abgesetzt werden. Teurere Geräte schreiben Sie linear über die Nutzungsdauer ab, im Anschaffungsjahr monatsgenau.
Die betriebsgewöhnliche Nutzungsdauer richten Sie nach den AfA-Tabellen des Bundesfinanzministeriums und dem tatsächlichen Einsatz. Lassen Sie den passenden Eintrag und die Dauer von Ihrer Steuerberatung bestätigen.
Bei Aktivierung nutzen Sie ein Konto der Betriebs und Geschäftsausstattung, für GWG und Sammelposten gibt es eigene Konten. Beispiele finden Sie in der Tabelle oben, den Abgleich mit Ihrem Kontenplan übernimmt Ihre Buchhaltung.
Ja, wenn der Nettopreis bei höchstens 800 Euro liegt und Sie die GWG-Regel anwenden. Bei Beträgen bis 250 Euro genügt die Buchung als Betriebsausgabe.
In Österreich liegt die Grenze für geringwertige Wirtschaftsgüter nach dem dortigen Einkommensteuergesetz bei 1.000 Euro netto. Klären Sie Besonderheiten mit Ihrer Steuerberatung.
Mietraten sind laufender Betriebsaufwand und werden bei Zahlung gebucht. Bei Leasing gilt das in der Regel ebenso, bei Mietkauf kann das Gerät zu aktivieren sein.
Die Geräte werden stärker beansprucht, deshalb kann die tatsächliche Nutzungsdauer kürzer sein. Zusätzlich gibt es branchenspezifische AfA-Tabellen, ob eine für Ihr Gewerbe gilt, klärt die Steuerberatung.
Er lohnt sich, wenn Sie mehrere Güter zwischen 250 und 1.000 Euro im Jahr kaufen und die Verwaltung vereinfachen wollen. Der Aufwand verteilt sich auf fünf Jahre, das Wahlrecht gilt einheitlich für das Wirtschaftsjahr.
Geben Sie Ihren Bedarf an und erhalten Sie kostenlos Angebote passender Anbieter.
Alle Posten und Preise pro Tasse
Wie lange ein Gerät hält
Gewährleistung und Herstellergarantie
Vertragspunkte und Alternativen
 Preisrechner
Anbietervergleich